Assurance privée santé : une couverture sans CPAM, mais pas sans limites
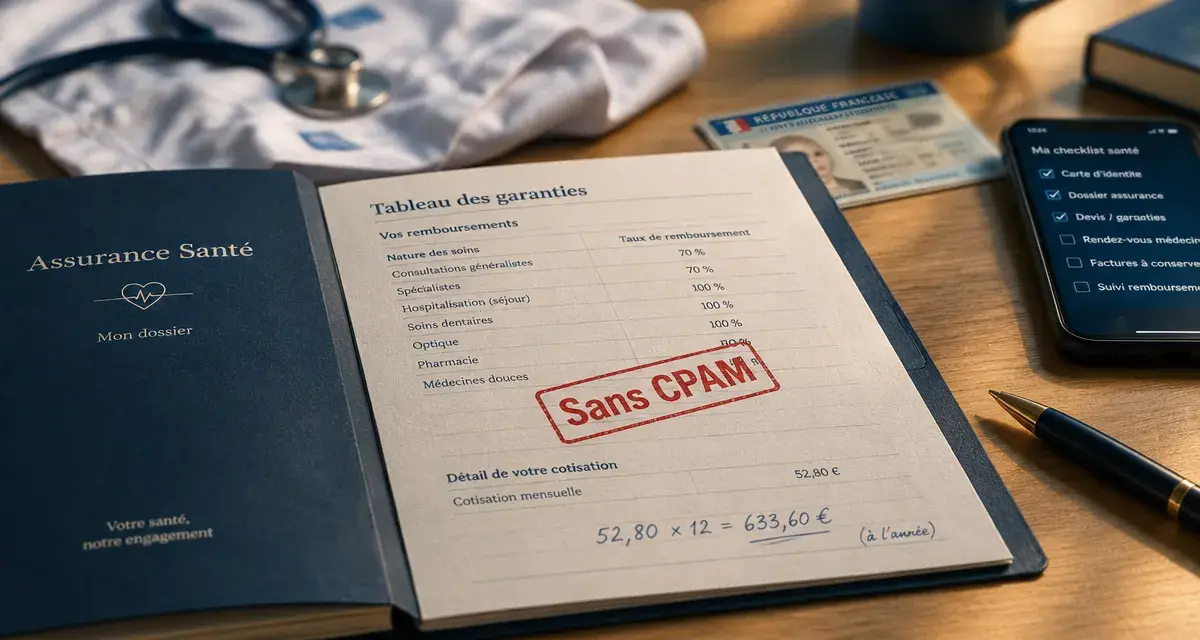
Assurance privée santé : une couverture sans CPAM, mais pas sans limites
Une assurance privée santé peut protéger une personne qui n’est pas encore affiliée à la Sécurité sociale française ou qui ne peut pas l’être immédiatement. Elle aide à financer une consultation, une hospitalisation ou des médicaments pendant cette période. Son intérêt dépend toutefois du contrat choisi : niveau de remboursement, pays couverts, plafonds, exclusions et délais d’attente doivent être examinés avec attention.
Une couverture autonome, différente d’une mutuelle
L’assurance privée santé est un contrat souscrit auprès d’un assureur pour prendre en charge tout ou partie des frais médicaux. Elle peut fonctionner comme une couverture principale, sans Carte Vitale, numéro de Sécurité sociale ni intervention préalable de la CPAM. C’est notamment le cas des contrats dits « au premier euro ».
À l’inverse, une mutuelle santé est généralement une complémentaire. Elle intervient après le remboursement du régime obligatoire de l’Assurance Maladie. Elle convient donc surtout aux personnes déjà affiliées à la Sécurité sociale, mais ne répond pas toujours au besoin d’une personne récemment arrivée en France ou en attente d’ouverture de droits.
| Type de couverture | Rôle principal | Pour quel besoin ? |
|---|---|---|
| Assurance maladie publique | Rembourse une part des soins selon les règles du régime obligatoire | Personne affiliée à la CPAM |
| Mutuelle complémentaire | Complète le remboursement public et réduit le reste à charge | Personne déjà couverte par la Sécurité sociale |
| Assurance privée santé | Peut rembourser directement les frais médicaux, au premier euro | Personne sans affiliation, expatrié, visiteur ou résident temporaire |
Le remboursement au premier euro ne signifie pas que tous les frais sont remboursés sans limite. L’assureur calcule simplement son intervention sans attendre un remboursement public. Le montant versé reste encadré par les garanties souscrites, les plafonds annuels, les franchises éventuelles et les exclusions du contrat.
Les profils qui ont intérêt à souscrire sans Sécurité sociale
Une assurance santé privée sans CPAM répond surtout à une période de transition administrative ou à une situation internationale. Elle peut être utile avant une affiliation, pendant un séjour défini ou lorsque la couverture française ne s’applique pas encore.
Arrivée en France, retour d’expatriation et attente d’affiliation
Un étranger qui s’installe en France, un Français de retour d’expatriation ou une personne entre deux situations professionnelles peut connaître une période sans droits ouverts. Selon les cas, l’accès à la Protection universelle maladie (PUMa) suppose trois mois consécutifs de résidence et l’intention de rester au moins six mois par an. Une assurance privée peut alors servir de relais pour éviter une interruption de couverture médicale.
Étudiants, visiteurs, travailleurs détachés et nomades
Les étudiants internationaux, visiteurs de longue durée, travailleurs détachés, freelances mobiles et digital nomads n’ont pas tous le même statut administratif. Certains ont besoin d’un contrat valable uniquement en France ; d’autres doivent être protégés dans plusieurs pays. La durée du séjour, le pays de résidence habituel, l’âge et l’activité professionnelle influencent l’éligibilité à une formule.
Avant de choisir, examinez votre parcours de soins. Le bon contrat ne dépend pas seulement du pays où vous vivez, mais aussi des endroits où vous pourriez être soigné. Un salarié qui rentre régulièrement dans son pays d’origine, une famille qui voyage avec des enfants ou un indépendant souvent en déplacement doivent vérifier la zone territoriale, les évacuations médicales et la continuité de la couverture entre deux pays, plutôt que de se fier à la seule mention « international ».
Garanties à comparer : soins courants, hôpital et protection internationale
Les garanties d’une assurance privée santé peuvent couvrir les consultations, analyses, examens, médicaments et hospitalisations. Selon la formule, elles incluent aussi l’optique, le dentaire, la maternité, la prévention, les soins de spécialistes ou une assistance médicale. Il faut distinguer les garanties incluses de celles qui sont remboursées dans une limite basse.
Les postes qui pèsent le plus dans un budget santé
L’hospitalisation mérite une attention prioritaire. Les frais de séjour, actes médicaux, chambre particulière, honoraires du chirurgien et dépassements d’honoraires peuvent rapidement alourdir la facture. Pour les soins courants, vérifiez le plafond par consultation, les conditions d’accès aux spécialistes et les règles applicables aux établissements publics comme privés.
- Consultations et examens : médecin généraliste, spécialiste, imagerie, laboratoire et analyses.
- Hospitalisation : urgences, chirurgie, séjour, honoraires et éventuelle chambre individuelle.
- Pharmacie : médicaments prescrits, avec des modalités variables selon le contrat.
- Optique et dentaire : prestations souvent soumises à des forfaits ou à des plafonds spécifiques.
- Maternité et prévention : garanties parfois encadrées par une carence ou des conditions particulières.
- Assistance : téléconsultation, rapatriement, évacuation ou accompagnement à l’étranger selon la formule.
La couverture internationale doit être lue avec précision. Certains contrats couvrent uniquement les soins urgents pendant un voyage, tandis que d’autres prévoient de véritables soins programmés hors de France. Les zones géographiques, les pays exclus et les modalités de prise en charge directe auprès des établissements peuvent modifier fortement la portée de la garantie.
Les limites à lire avant la souscription
Le prix affiché ne suffit pas pour comparer deux assurances privées santé. Une formule moins chère peut prévoir un plafond global faible, une franchise, une carence importante ou une exclusion qui réduit son intérêt. Lisez les conditions générales et le tableau de garanties avant tout engagement.
Carence, maladies préexistantes et plafonds
Le délai de carence correspond à la période pendant laquelle certaines garanties ne s’appliquent pas encore. Il concerne souvent la maternité, certains soins coûteux ou les garanties renforcées. Par exemple, certains contrats prévoient un délai de carence de 7 jours lorsque la souscription intervient après un retour en France. Les maladies préexistantes peuvent être exclues, couvertes sous conditions ou nécessiter un questionnaire médical.
Vérifiez aussi si le plafond est annuel, fixé par acte, par personne ou par poste de soins. Un plafond hospitalier élevé ne compense pas forcément une limite très basse pour l’optique ou le dentaire. Demandez enfin si vous devez avancer les frais. En l’absence de tiers payant, le remboursement intervient après l’envoi des justificatifs ou d’une feuille de soins.
Choisir une formule adaptée et anticiper un changement de situation
La cotisation varie notamment selon l’âge, l’état de santé déclaré, le niveau de garanties, la durée de couverture et l’étendue géographique. Les tarifs observés vont d’une formule affichée à partir de 34,60 € par mois à des niveaux généralement annoncés autour de 200 € à 700 € par mois selon l’âge et la protection retenue. Ces écarts correspondent à des périmètres de prise en charge très différents.
- Définissez votre statut : absence temporaire de CPAM, séjour court, installation durable, expatriation ou déplacements fréquents.
- Listez vos priorités : hospitalisation, soins courants, maternité, optique, dentaire, assistance ou couverture hors de France.
- Comparez les plafonds, franchises, exclusions, carences et conditions médicales, et pas seulement le montant mensuel.
- Vérifiez la date d’effet, la durée minimale et les règles de renouvellement ou de résiliation.
- Demandez un devis détaillé en indiquant votre pays de résidence, la durée de votre séjour et votre éventuelle affiliation future.
Une affiliation ultérieure à la Sécurité sociale peut modifier le rôle du contrat privé. Celui-ci peut devenir complémentaire du régime obligatoire, nécessiter un ajustement ou ne plus correspondre à vos besoins. Avant de souscrire, demandez à l’assureur comment le contrat fonctionne dans cette situation. Cette vérification aide à conserver une protection cohérente sans payer deux couvertures mal articulées.
- Assurance privée santé : une couverture sans CPAM, mais pas sans limites - 15 octobre 2026
- Radiologie à Nice 06300 : adresse, examens sur place et parcours scanner-IRM - 14 octobre 2026
- Doctolib Nice radiologie : vérifiez l’examen, le centre et le créneau - 13 octobre 2026